Proveedores
Relacione las variantes de nombre con un identificador estable cuando disponga de él. Conserve la denominación original y la regla de vinculación. Un nombre parecido no basta para fusionar dos empresas.
PARA COMPRENDER Y PREPARAR
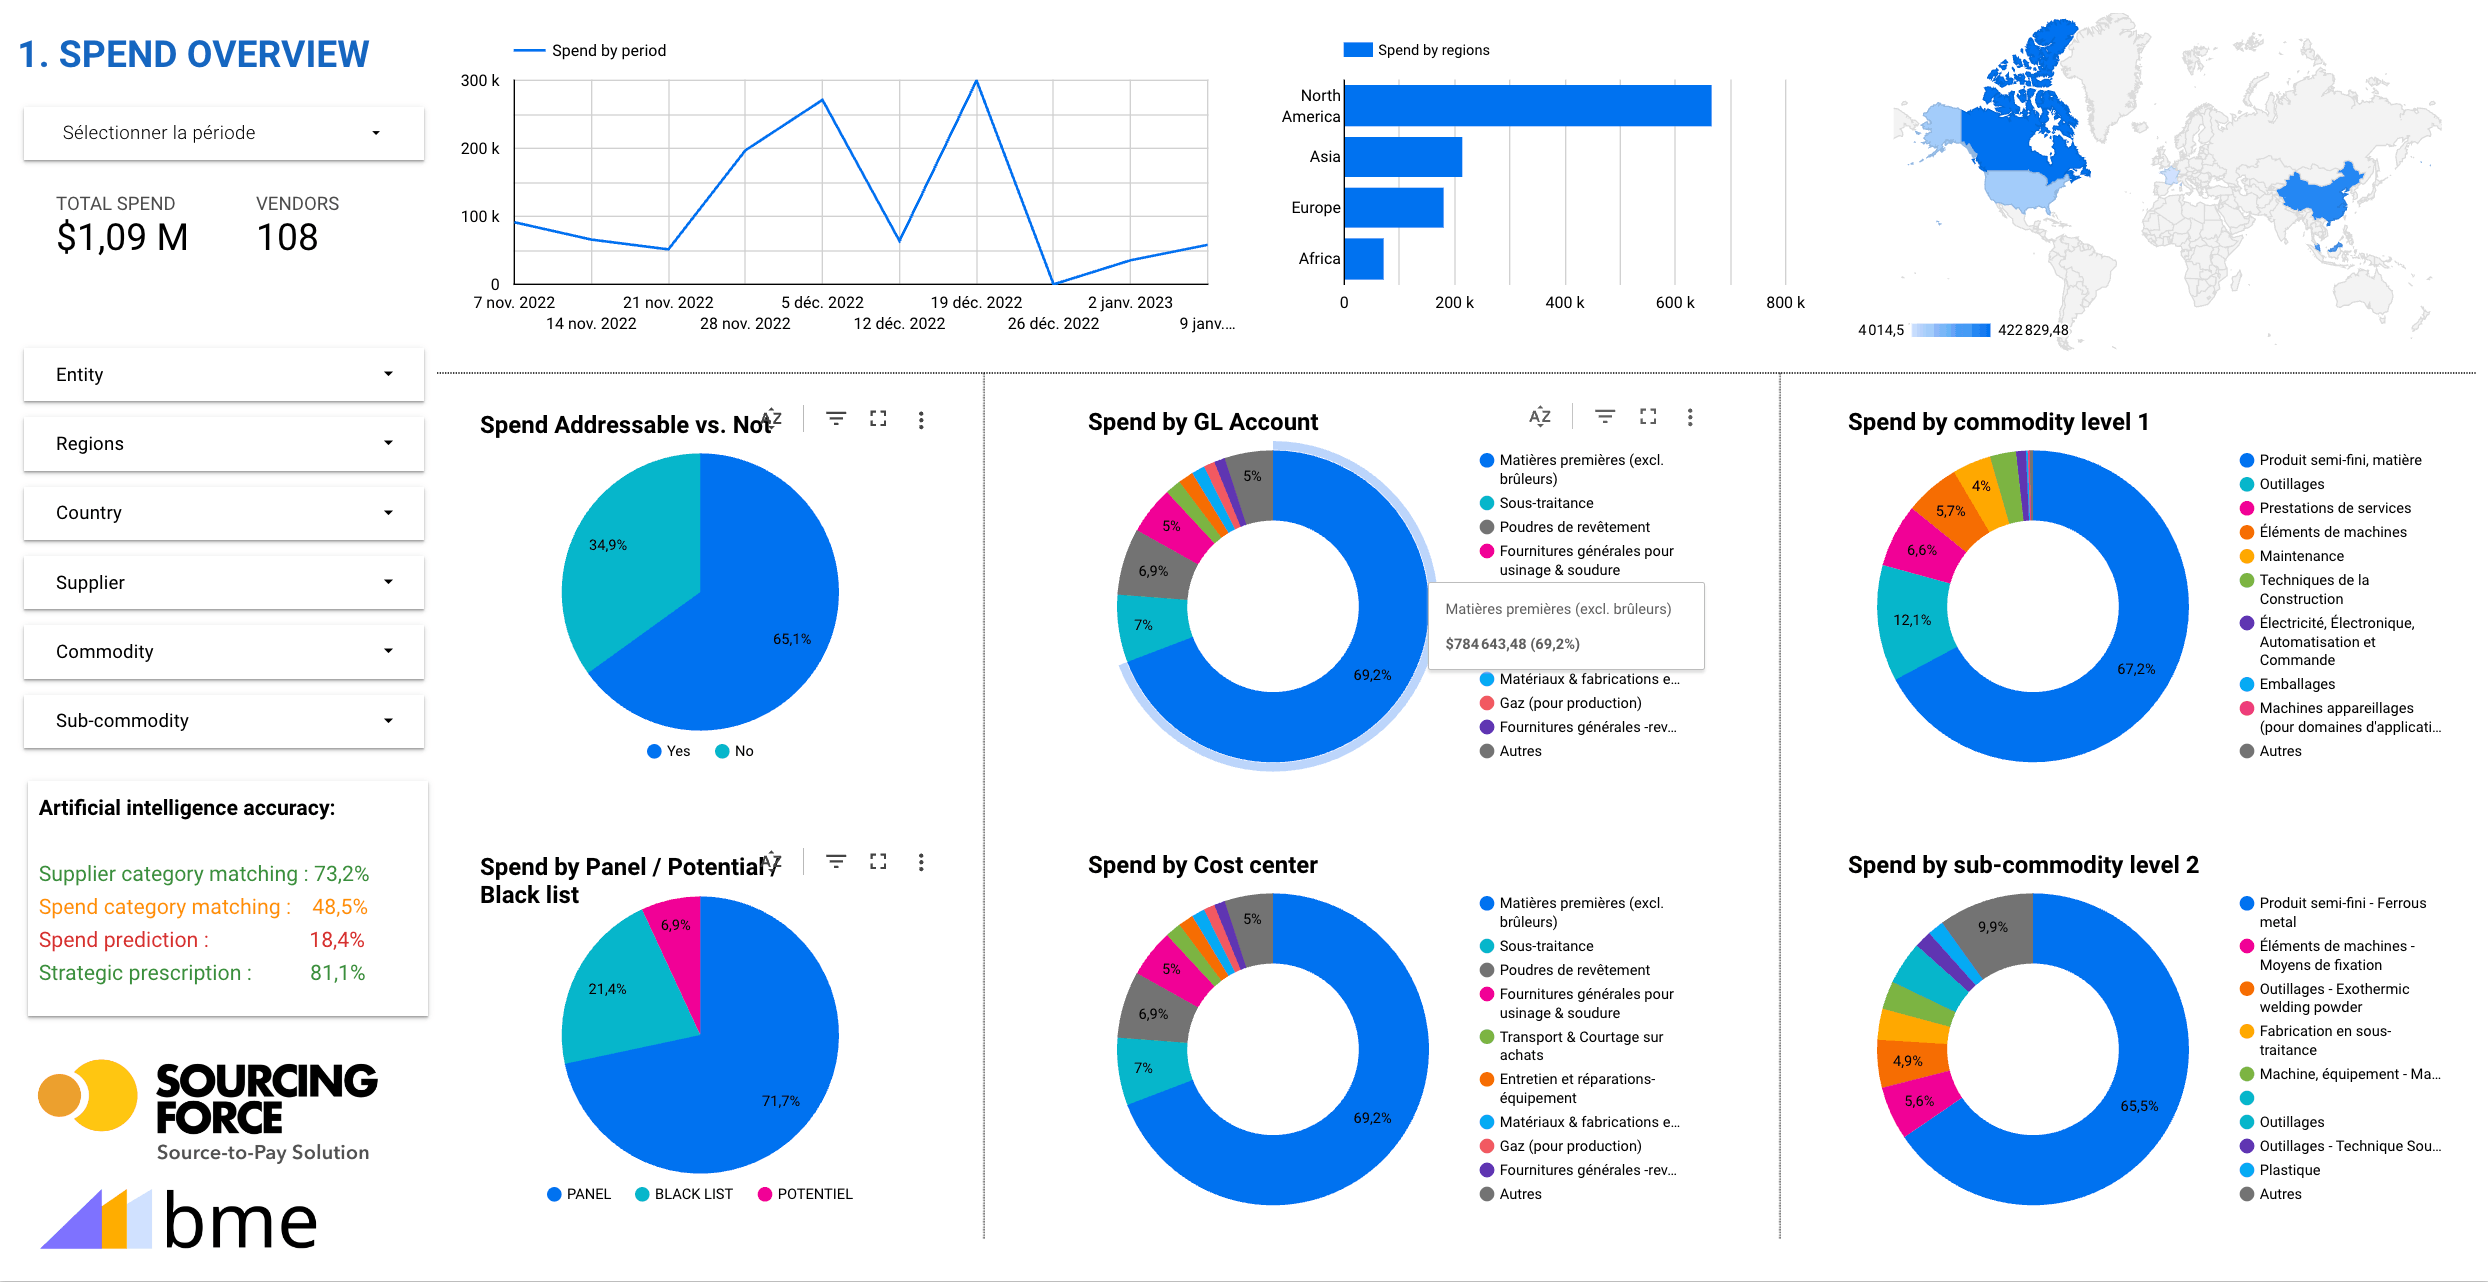
Una clasificación útil relaciona el gasto con proveedores, usuarios y formas de tramitación. Su objetivo es hacer explicables las elecciones: qué familias examinar, qué datos completar y por qué ámbito empezar.
Funciones, prácticas y acompañamiento del proyecto
MÉTODO Y CONTEXTO
Sourcing Force + Buy Made Easy
Sin un ámbito y datos coherentes, los pequeños pedidos siguen ocultos en los totales de gasto.
La clasificación identifica los flujos puntuales que reunir en Sourcing Force y las prioridades de integración con los sistemas de compras.
Ayuda a definir las operaciones en las que Buy Made Easy actuará como proveedor único.
En Sourcing Force
El punto de partida
Defina primero la decisión que debe orientar la clasificación. ¿Busca proveedores dispersos, procesos costosos o gastos mal clasificados? Fije periodo, entidades y divisas cubiertas. Una comparación pierde sentido si mezcla importes sin IVA y con IVA, o ejercicios de distinta duración.
Reúna después las exportaciones disponibles de finanzas y compras. Las facturas describen gasto constatado; los pedidos, un compromiso; las solicitudes, una necesidad. Conserve estos objetos por separado para evitar contar tres veces la misma operación. Identifique abonos y cancelaciones antes de sumar.
Las compras de clase C se identifican combinando valor, frecuencia y dispersión. Un importe bajo no basta para concluir que una compra es sencilla: una pieza crítica puede exigir una evaluación especial. La clasificación debe permitir conservar estas excepciones.
La información que importa
Relacione las variantes de nombre con un identificador estable cuando disponga de él. Conserve la denominación original y la regla de vinculación. Un nombre parecido no basta para fusionar dos empresas.
Construya una nomenclatura comprensible para negocio. Pruébela con una muestra y mantenga visible una categoría sin clasificar. Un dato desconocido es más útil que una asignación arbitraria.
Para cada línea transformada, conserve la fuente y la regla aplicada. Separe dato observado, corrección documentada y estimación. Así podrá explicar un total y revisar una hipótesis.
Un proceso explícito
La información circula. Las responsabilidades siguen identificadas.
Escribir periodo, entidades, objetos y exclusiones. Designar al propietario de cada exportación.
Comparar totales con la fuente contable elegida y documentar diferencias de ámbito, duplicados y abonos.
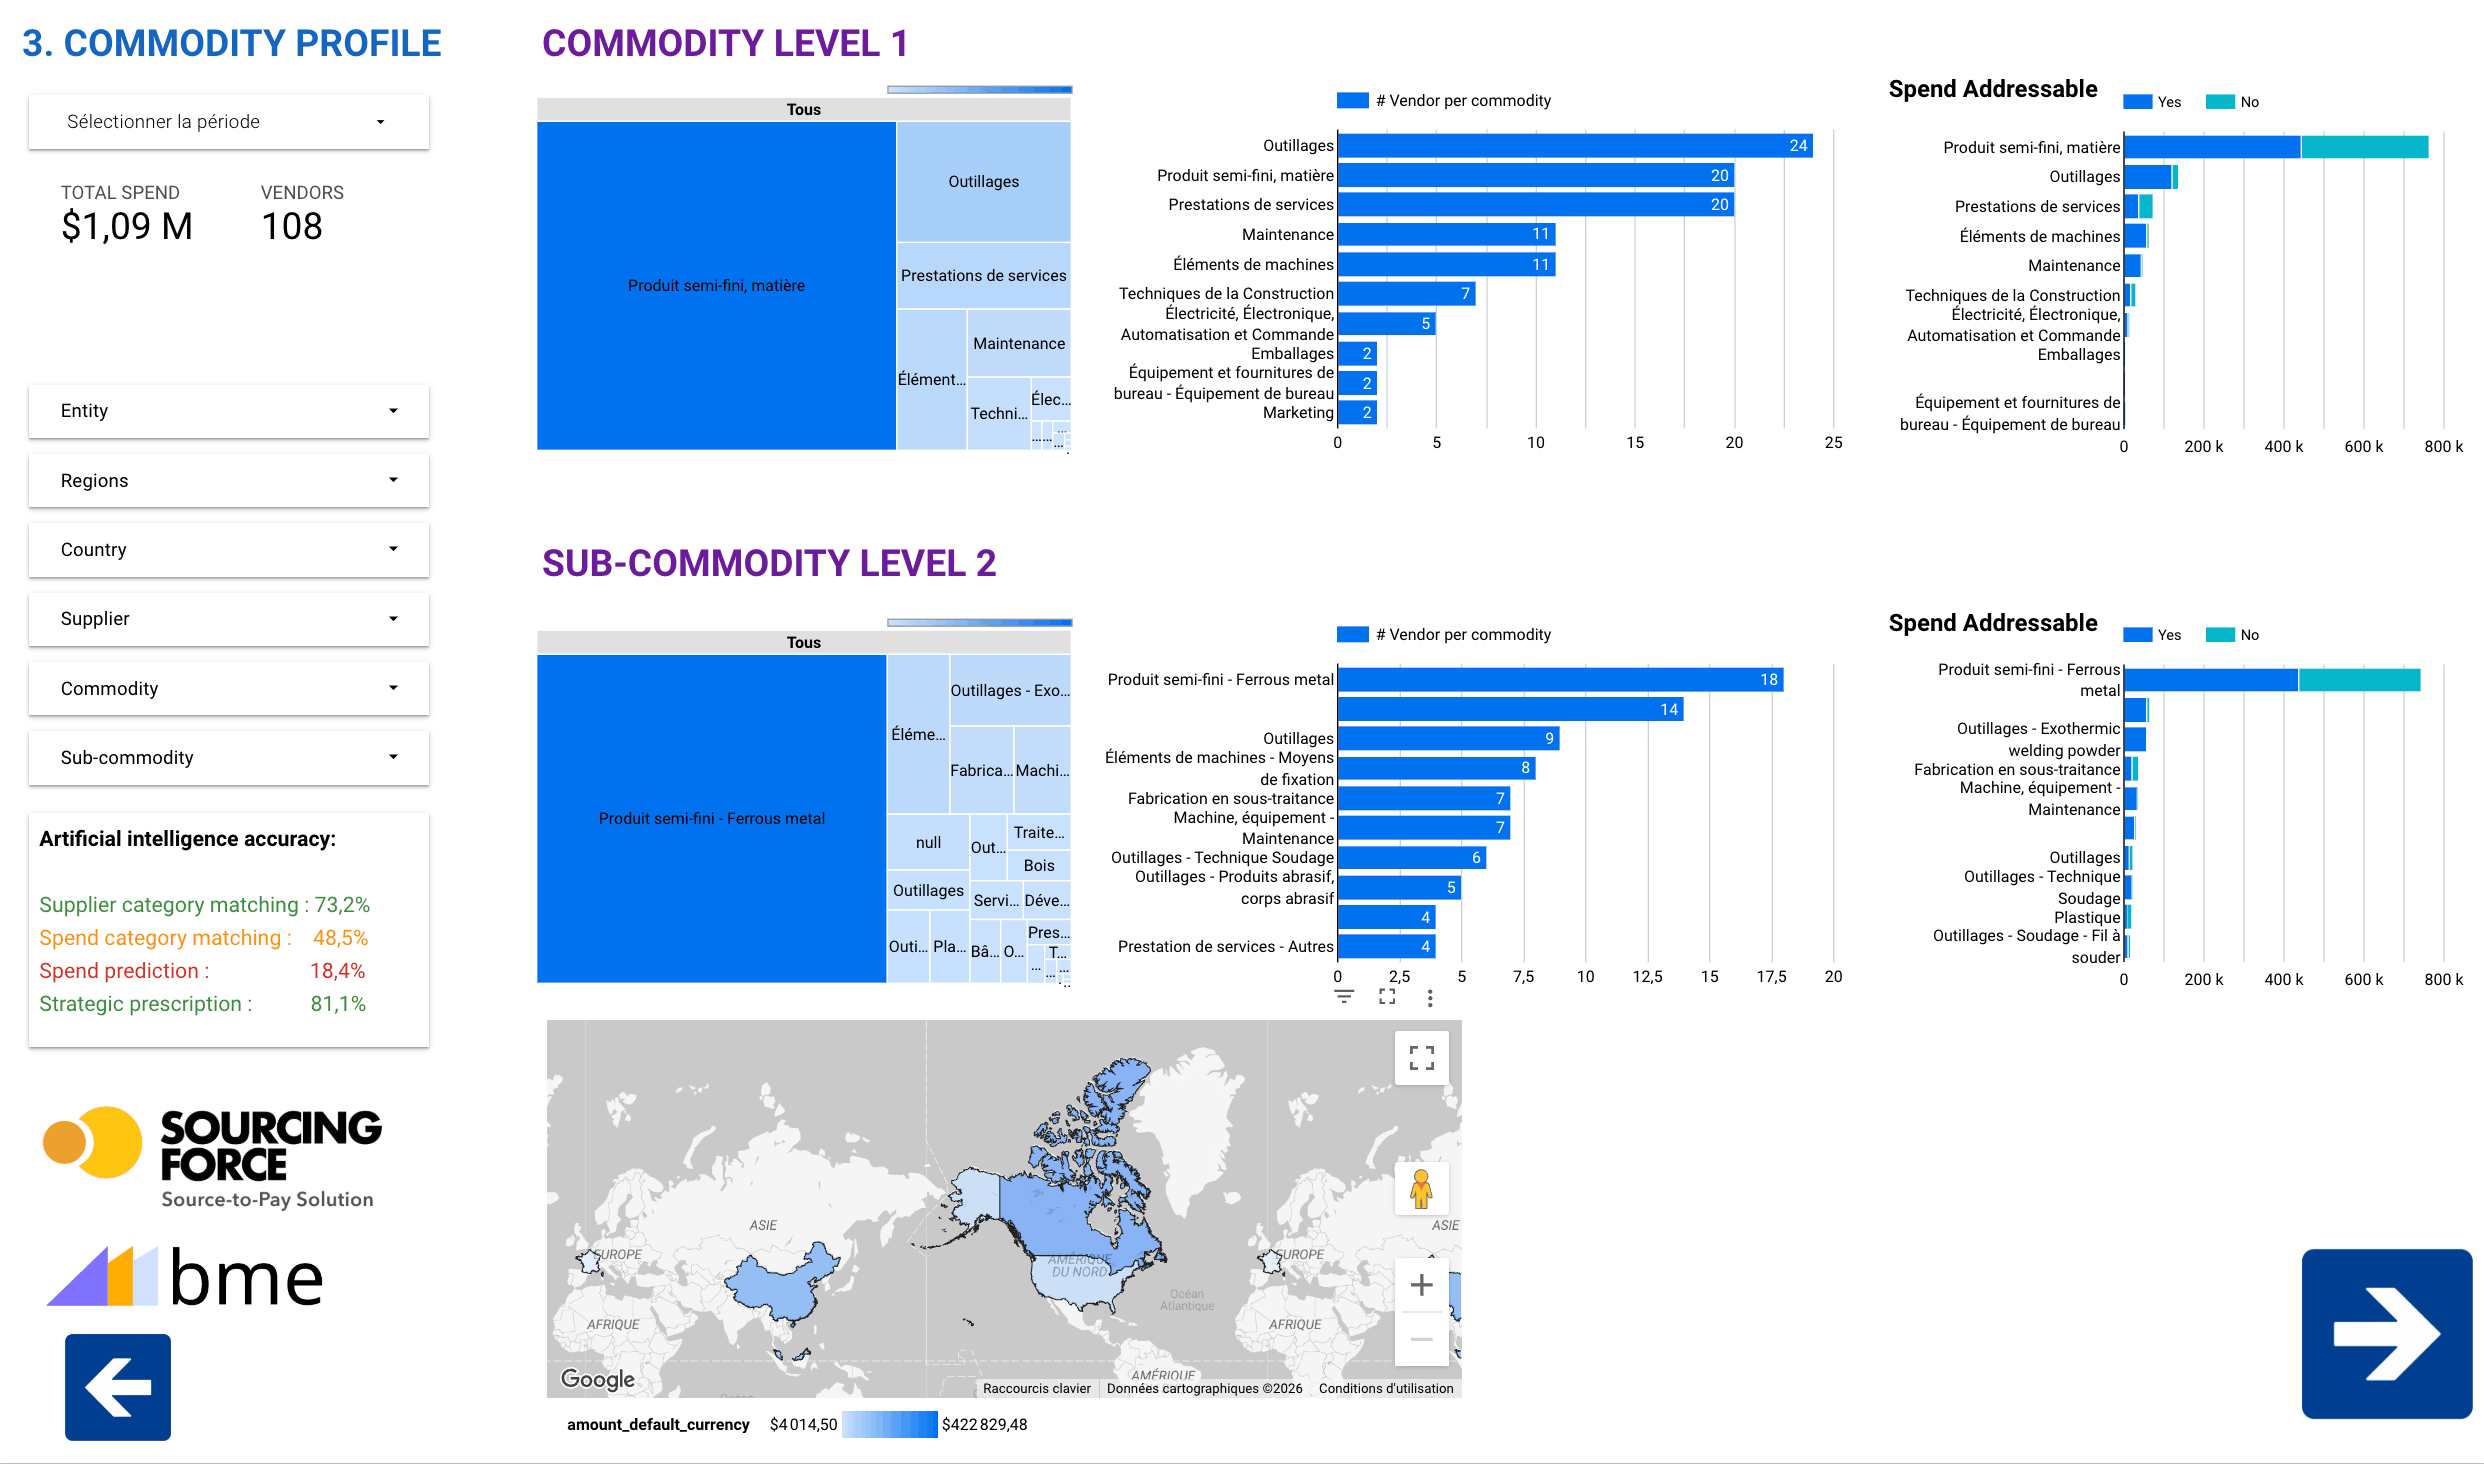
Cruzar familias, proveedores, centros, importes y frecuencia. Examinar por separado las operaciones sin clasificar.
Presentar resultados a los responsables de negocio. Validar excepciones y elegir una acción con datos suficientemente fiables.
Una guía de preparación
| Observación | Pregunta que plantear | Verificación útil |
|---|---|---|
| Muchos proveedores | ¿Son sustituibles? | Limitaciones técnicas y locales |
| Pequeñas facturas repetidas | ¿Qué esfuerzo de tramitación? | Tiempo observado en una muestra |
| Gasto concentrado | ¿Qué dependencia? | Alternativas realmente disponibles |
| Datos sin clasificar | ¿Qué falta en la fuente? | Denominaciones y responsables que consultar |
Un ámbito concreto
La clasificación ABC distribuye el gasto según los criterios y umbrales elegidos para el análisis. Documente esos parámetros y examine después volumen de transacciones y criticidad. El resultado orienta un diagnóstico; no sustituye a un estudio de riesgo ni a la decisión de compras.
Su primer ámbito
Presente cada prioridad con su observación, ámbito y verificación pendiente. Una concentración de proveedores puede requerir analizar la dependencia; la fragmentación puede justificar revisar el proceso administrativo. Un mismo gráfico no conduce automáticamente a la misma acción en todas las empresas.
Para un piloto de compras de clase C, elija una familia con datos comprensibles e interlocutores identificados. Mida el estado inicial, registre los cambios y repita la comparación sobre un ámbito equivalente. No atribuya una variación del gasto a un ahorro si han cambiado los volúmenes o precios de mercado.
Sourcing Force interviene en el proceso de la aplicación; BME realiza los servicios acordados. El ERP/S2P mantiene el control de reglas, aprobaciones, compromisos y pedidos. Este método prepara el diagnóstico. La página Análisis del gasto presenta por separado el ámbito de la solución.
Preparar su proyecto
Reúna las exportaciones de gasto disponibles con periodo, entidades, proveedores e importes. Identifique la naturaleza de cada objeto y las reglas de cálculo antes de combinar las fuentes.
Puede presentar una primera vista mostrando la parte sin clasificar y sus límites. Haga que negocio verifique las familias prioritarias antes de decidir acciones.
Distinga el gasto observado, una hipótesis de ahorro y un resultado medido. Compare periodos y volúmenes coherentes y documente los cambios que influyen en el resultado.
Su próximo paso
Hablemos de sus compras de clase C y de su organización.
Solicite su diagnóstico gratuito.